【年商1億円以上の経営者に調査】
約8割が顧問税理士に事業承継や自社株対策の相談をしているが、
「より高度な専門知識」を求めて外部へ相談する方も多数いることが判明
金融機関や専門コンサルタントなど外部専門家の意見を求める傾向が明らかに
NPO法人えがおで相続を(https://egaode-souzoku.org/)(所在地:東京都港区、代表理事:横倉 肇)は、年商1億円以上の未上場企業オーナー経営者を対象に、「事業承継における『顧問税理士への満足度』と『専門コンサルへの期待値』」に関する実態調査を行いました。
【監修】
横倉 肇
NPO法人えがおで相続を 代表理事 / 行政書士
年間100件以上の相続・民事法務を手掛ける相続専門の行政書士(行政書士法人スタートライン代表)。相談者の心に寄り添うサポートをモットーに、遺言書作成や遺産相続手続きを通じたトラブル予防・円満な相続支援に尽力。NHKやフジテレビなどメディア出演も多数。
年商1億円以上の未上場企業オーナー経営者1,009名を対象に実施した、「事業承継における顧問税理士への満足度と専門コンサルへの期待値」に関する実態調査のレポートです。約8割の経営者が顧問税理士に相談する一方で、より高度な専門知識を求めて「セカンドオピニオン」を活用する背景や、複数の専門家が連携するワンストップ支援の重要性について解説しています。
目次
- 1. 後継者「未決定」が半数以上|事業承継で迫る株主整理の課題
- 2. 約8割が顧問税理士へ相談|事業承継と自社株対策のリアルな動機
- 3. 自社株評価の把握は6割|具体的な引き下げ提案の現状
- 4. 顧問税理士からの提案手法と「外部専門家」への相談実態
- 5. 外部へ求める高度な専門知見|事業承継の全体計画と期待値
- 6. 事業承継を成功に導く「全体最適」と専門家連携の重要性
経営者の高齢化や後継者不足が社会問題化し、企業の存続が危ぶまれる昨今。
多くの中小企業にとって、事業をどう次世代へ引き継ぐかは待ったなしの経営課題となっています。
業績好調な企業の自社株の評価額高騰に伴う多額の相続・贈与税負担といった問題も決して無視できません。
では、このような複雑な課題に対し、実際の現場ではどのように対策が進められているのでしょうか。
また、通常の税務とは異なる高度な専門性が求められる中、経営者は現在の顧問税理士によるサポートにどの程度満足し、どのような部分に新たな専門アドバイザーの必要性を感じているのでしょう。
1. 後継者「未決定」が半数以上|事業承継で迫る株主整理の課題
後継者候補はいるが未決定または公表を控える企業が半数以上。
調整が必要な株主の存在も
はじめに、「後継者の選定状況」について尋ねたところ、以下のような回答結果になりました。
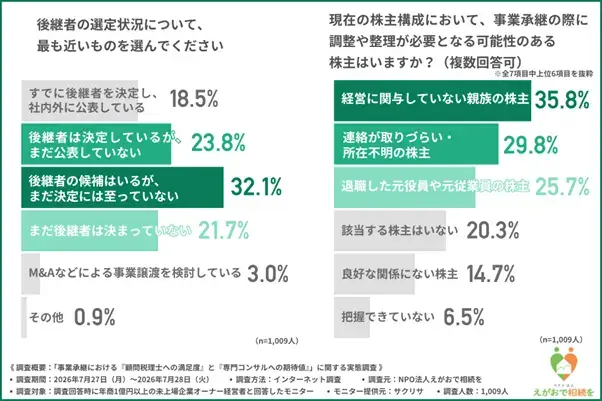
『すでに後継者を決定し、社内外に公表している(18.5%)』
『後継者は決定しているが、まだ公表していない(23.8%)』
『後継者の候補はいるが、まだ決定には至っていない(32.1%)』
『まだ後継者は決まっていない(候補もいない)(21.7%)』
『M&Aなどによる事業譲渡を検討している(3.0%)』
『その他(0.9%)』
「候補はいるが未決定」「決定しているが未公表」という方が半数以上という結果となりました。
経営者にとって後継者選びは会社の存続に関わる重大な決断であり、親族内の調整や従業員の理解を得るタイミングを慎重に計っている様子がうかがえます。
また、「候補もいない」という方も約2割おり、事業承継の見通しが立っていない方も一定数いることが示されました。
後継者選びに加え、株式の集約も事業承継における重要な課題です。
そこで、「現在の株主構成において、事業承継の際に調整や整理が必要となる可能性のある株主はいるか」と尋ねたところ、『経営に関与していない親族の株主(35.8%)』と回答した方が最も多く、『連絡が取りづらい・所在不明の株主(29.8%)』『退職した元役員や元従業員の株主(25.7%)』となりました。
上位3項目には、「経営に関与していない親族」「連絡困難な株主」「退職した元役員や元従業員」といった、現在の事業に関わりの薄い株主が並びました。
事業承継を見据える中で、こうした経営実態から離れた株主の存在が、事前に整理すべき課題として認識されていることがうかがえます。
【えがおで相続を 専門家の視点 ①】
名義株や経営に関与していない親族への株式分散は、将来の経営権を脅かす「時限爆弾」となり得ます。株式集約や買い取りの場では感情的な対立が生じやすく、単なる税務上の株価評価だけでなく、法的な手続きの確認や、第三者を交えた慎重な合意形成が求められます。早い段階での株主関係の整理と、各士業(行政書士・弁護士・税理士等)の連携によるサポートが不可欠な領域です。
2. 約8割が顧問税理士へ相談|事業承継と自社株対策のリアルな動機
顧問税理士の限界?相談者の約半数が「自社に合わせた具体的な提案はなかった」と回答
こうした事業承継に関する具体的な対策を、日頃から自社の財務を把握している顧問税理士にどの程度相談できているのでしょうか。
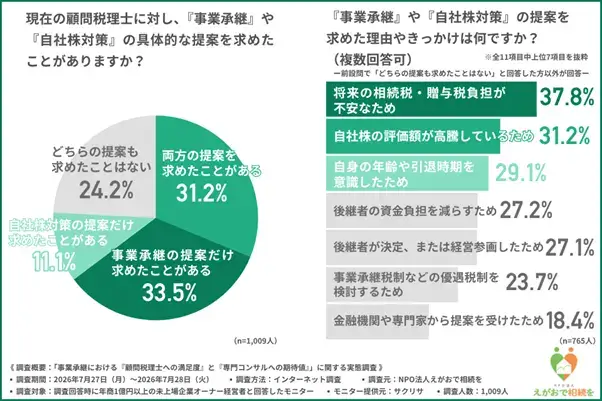
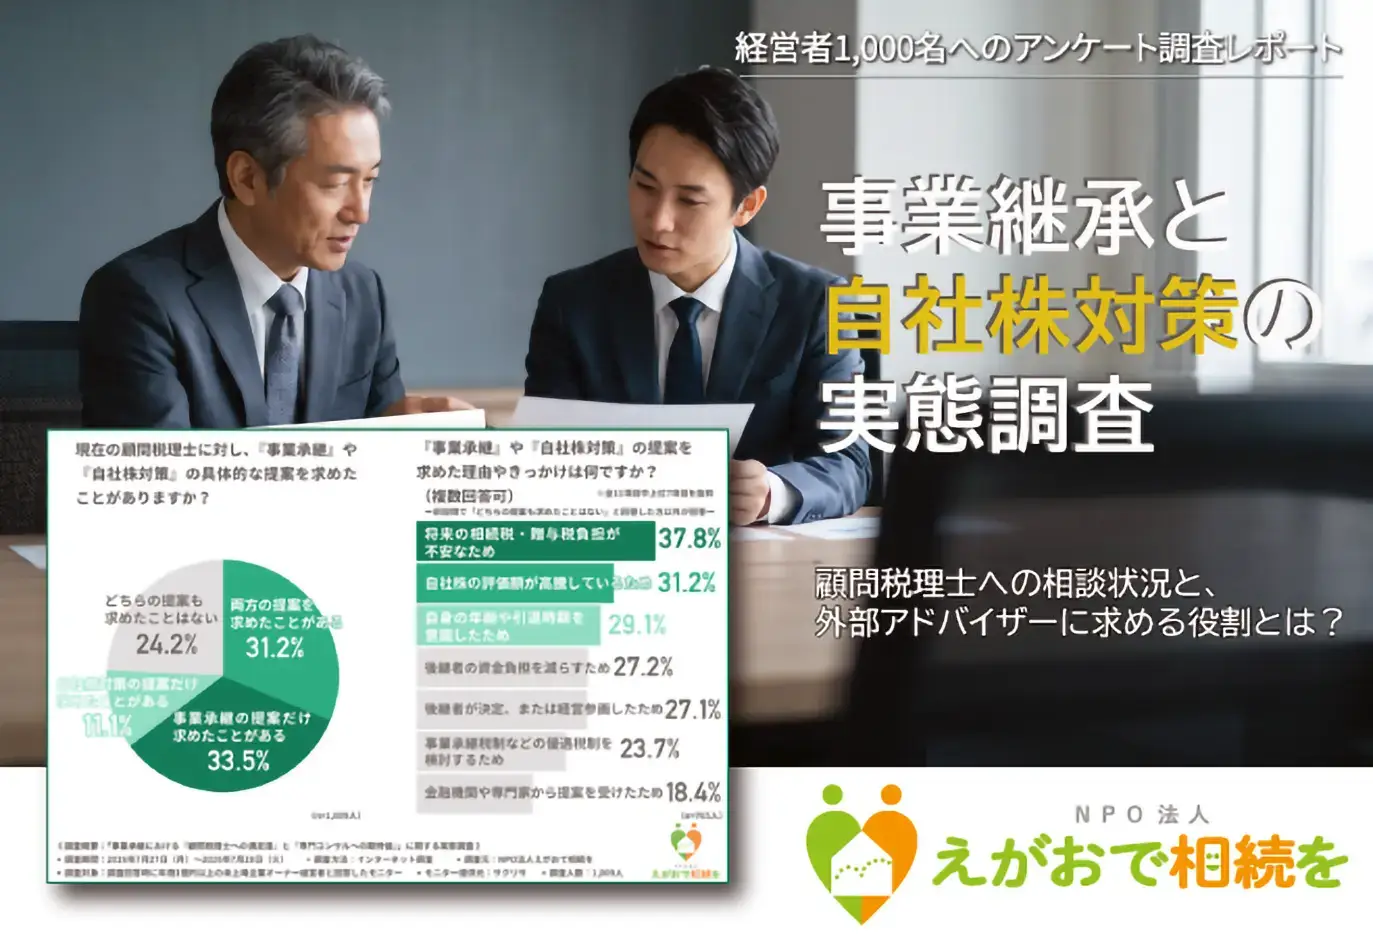
「現在の顧問税理士に対し、『事業承継』や『自社株対策』の具体的な提案を求めたことがあるか」と尋ねたところ、以下のような回答結果になりました。
『両方の提案を求めたことがある(31.2%)』
『事業承継の提案だけ求めたことがある(33.5%)』
『自社株対策の提案だけ求めたことがある(11.1%)』
『どちらの提案も求めたことはない(24.2%)』
「両方」「事業承継のみ」「自社株対策のみ」の3項目を合わせると、約8割が顧問税理士に何らかの提案を求めた経験があるようです。
自社の財務状況を把握している存在だからこそ、相談窓口として頼りにされている様子がうかがえます。
では、どのような理由やきっかけで顧問税理士に提案を求めたのでしょうか。
前の質問で『どちらの提案も求めたことはない』と回答した方以外に、「『事業承継』や『自社株対策』の提案を求めた理由やきっかけ」について尋ねたところ、『将来の相続税・贈与税負担が不安なため(37.8%)』と回答した方が最も多く、『自社株の評価額が高騰しているため(31.2%)』『自身の年齢や引退時期を意識したため(29.1%)』となりました。
将来への不安や引退時期への意識だけでなく、業績が好調な企業ほど自社株の評価額が高くなり、結果として莫大な税負担が発生してしまうという、相反する課題も上位に挙がりました。
自身の引退を見据えたとき、会社を譲り受ける後継者に過度な資金負担を背負わせたくないという経営者の思いが、専門家へ具体的な対策を求めるきっかけになっていると考えられます。
3. 自社株評価の把握は6割|具体的な引き下げ提案の現状
税負担への不安が相談のきっかけになる中、対策の前提となる現状把握はどこまで進んでいるのでしょうか。
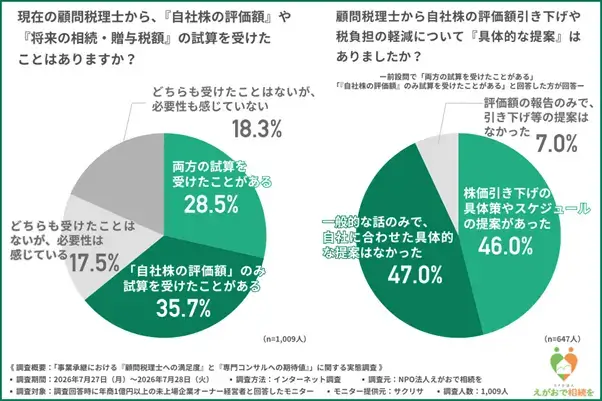
「現在の顧問税理士から、『自社株の評価額』や『将来の相続・贈与税額』の試算を受けたことはあるか」と尋ねたところ、以下のような回答結果になりました。
『両方(評価額と税額)の試算を受けたことがある(28.5%)』
『「自社株の評価額」のみ試算を受けたことがある(35.7%)』
『どちらも受けたことはないが、必要性は感じている(17.5%)』
『どちらも受けたことはなく、必要性も感じていない(18.3%)』
約6割が「自社株の評価額」または「両方(評価額と税額)」の試算を受けており、将来に向けて自社の現状を正確に把握しようと動き出していることがわかります。
特に、「自社株の評価額のみ」の試算を受けた方の割合が「両方」を上回っており、将来の相続税や贈与税額まで踏み込んでシミュレーションするには、経営者個人の資産状況も含めた詳細な情報共有が必要になるためと推察されます。
では、顧問税理士から税負担の軽減に向けた具体的な提案は行われているのでしょうか。
前の質問で『両方(評価額と税額)の試算を受けたことがある』『「自社株の評価額」のみ試算を受けたことがある』と回答した方に、「顧問税理士から自社株の評価額引き下げや税負担の軽減について『具体的な提案』はあったか」と尋ねたところ、以下のような回答結果になりました。
『株価引き下げの具体策やスケジュールの提案があった(46.0%)』
『一般的な話のみで、自社に合わせた具体的な提案はなかった(47.0%)』
『評価額の報告のみで、引き下げ等の提案はなかった(7.0%)』
具体的な提案を受けた企業もありますが、「一般的な話のみで具体的な提案はなかった」という回答が最多となりました。
その背景として、税務申告を主業務とする顧問税理士は、未来に向けた高度な株価対策や複雑な承継スキームの構築は、必ずしも得意領域ではないという事情があると考えられます。
自社株の評価額を知っても具体的な解決策が提示されなければ、経営者の不安は払拭されず、次の一手に踏み出せずにいる状況が推察されます。
【えがおで相続を 専門家の視点 ②】
顧問税理士の主な役割は「過去から現在までの適正な税務申告」であり、事業承継のような「未来のシナリオ構築」や「法務・不動産を絡めたスキーム策定」は業務範囲外であることがほとんどです。これは税理士の能力不足ではなく、専門領域の違いです。企業成長を支えてくれた顧問税理士とは良好な関係を保ちつつ、承継対策のみをプロジェクト化し、専門チームを組成して進めることが成功のセオリーです。
4. 顧問税理士からの提案手法と「外部専門家」への相談実態
顧問税理士以外の相談先は「金融機関」「弁護士・司法書士」「事業承継専門のコンサルタント」が上位に
では、株価引き下げや税負担軽減に向けた具体的なアクションとして、これまでに顧問税理士からどのような手法の提案を受けたことがあるのでしょうか。
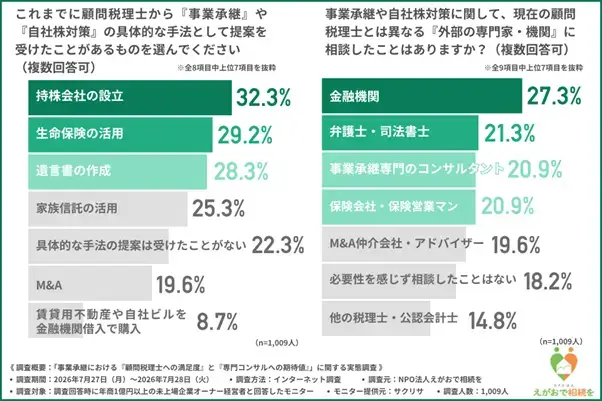
「これまでに顧問税理士から『事業承継』や『自社株対策』の具体的な手法として提案を受けたことがあるもの」を尋ねたところ、『持株会社(ホールディングス)の設立(32.3%)』と回答した方が最も多く、『生命保険の活用(29.2%)』『遺言書の作成(28.3%)』となりました。
この結果から、自社株対策としての組織再編に加え、将来の納税資金の確保や親族間トラブルの回避といった、事業承継において経営者が直面しやすい資金面・法務面の課題に対応する解決策が提示されていることがうかがえます。
では、外部の専門家・機関へ相談するケースはどの程度あるのでしょうか。
「事業承継や自社株対策に関して、現在の顧問税理士とは異なる『外部の専門家・機関』に相談したことはあるか」と尋ねたところ、『金融機関(メインバンク・信金など)(27.3%)』と回答した方が最も多く、『弁護士・司法書士(法務の専門家)(21.3%)』『事業承継専門のコンサルタント(20.9%)』となりました。
5. 外部へ求める高度な専門知見|事業承継の全体計画と期待値
『金融機関(メインバンク・信金など)』『弁護士・司法書士(法務の専門家)』『事業承継専門のコンサルタント』に相談した経験がある方が多いようですが、なぜ顧問税理士以外の専門家に相談の場を広げているのでしょうか。
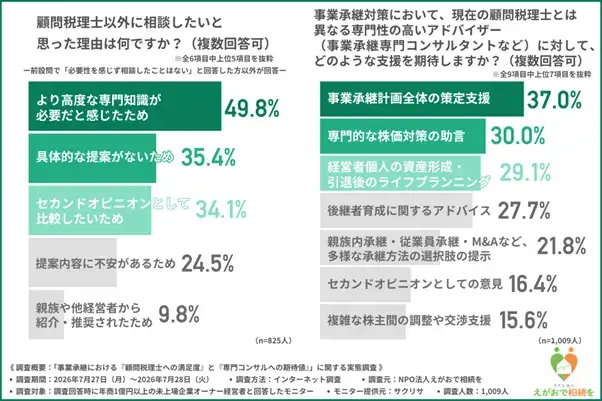
前の質問で『必要性を感じず相談したことはない』と回答した方以外に、「顧問税理士以外に相談したいと思った理由」について尋ねたところ、『より高度な専門知識が必要だと感じたため(49.8%)』と回答した方が最も多く、『具体的な提案がないため(35.4%)』『セカンドオピニオンとして比較したいため(34.1%)』となりました。
外部の専門家・機関に相談する理由として、「より高度な専門知識が必要」が約半数を占め、「具体的な提案がない」「セカンドオピニオンとして比較したい」が続きました。
この結果から、事業承継や自社株対策といった複雑な課題において、顧問税理士には特化した専門性や具体的な解決策を十分に期待できていない状況がうかがえます。
経営者は自社の将来に向けたより確実な対策を進めるために、セカンドオピニオンを含めた新たな視点や、外部の高度な知見を積極的に求めていることが読み取れます。
最後に、「事業承継対策において、現在の顧問税理士とは異なる専門性の高いアドバイザー(事業承継専門コンサルタントなど)に対して、どのような支援を期待するか」と尋ねたところ、『事業承継計画全体の策定支援(37.0%)』と回答した方が最も多く、『専門的な株価対策(株価引き下げ、納税猶予など)の助言(30.0%)』『経営者個人の資産形成・引退後のライフプランニング(29.1%)』となりました。
この結果から、経営者は税務などの部分的な対応ではなく、事業承継に向けた全体ロードマップの構築や高度な専門知識を要する対策、さらには経営者自身の人生設計も含めた、総合的かつ専門的なサポートを外部に求めていることがわかりました。
6. 事業承継を成功に導く「全体最適」と専門家連携の重要性
【まとめ】現状把握から「全体最適の計画策定」へ。事業承継において専門家に求められる役割
今回の調査で、年商1億円以上の未上場企業オーナー経営者が抱える事業承継のリアルな課題と、専門家に対するニーズが浮き彫りになりました。
全体の約6割が、身近な存在である顧問税理士から「自社株の評価額と将来の相続・贈与税額両方」または「自社株の評価額のみ」の試算を受けており、将来の事業承継や税負担に向けた「現状把握」には着手している状況がうかがえます。
しかし、その次のステップである、株価引き下げや税負担軽減に向けた具体的な提案については、「一般的な話のみで具体的な提案はなかった」という回答が最多となりました。
税務申告を主業務とする顧問税理士にとって、未来に向けた高度な株価対策や複雑な承継スキームの構築は必ずしも得意領域ではないという事情もあり、経営者の不安が完全には払拭されていない実態が見受けられます。
顧問税理士から実際に提案されている手法としては、「持株会社の設立」「生命保険の活用」「遺言書の作成」など、組織再編や納税資金の確保、親族間トラブルの回避といった対策が上位に挙がりました。
一方で、より高度な専門知識や具体的な解決策、セカンドオピニオンを求めて、金融機関や弁護士、事業承継専門コンサルタントといった「外部の専門家」へ相談先を広げる経営者も多く見られました。
経営者が外部のアドバイザーに求めているのは、部分的な対応ではなく「事業承継計画全体の策定支援」でした。
自社株対策といったテクニカルな支援はもちろんのこと、経営者個人の引退後のライフプランニングまでを含めた、総合的なロードマップを描く力が求められています。
事業承継という企業の大きな転換期を乗り越えるためには、単なる税務計算の枠組みを超え、経営者と会社全体を俯瞰して伴走できる専門性の高いパートナーの存在が欠かせないといえるでしょう。
【えがおで相続を 専門家の視点:事業承継と相続対策における「全体最適」の視点】
調査結果が示す通り、経営者が真に求めているのは「点」の対策ではなく「線」でのロードマップ構築です。会社を守る「事業承継対策」と、家族を守る「個人の相続対策」は表裏一体であり、税理士、弁護士、不動産鑑定士など複数の専門家が横断的に連携する必要があります。自社株だけでなく、個人資産のバランスや引退後のライフプランを含め、すべてを「一つの窓口」で総合的に俯瞰し、最適解を導き出せるパートナー(ワンストップサービス)を選ぶことが、後顧の憂いなく事業を引き継ぐための最大の鍵となります。
事業承継や相続に関するお悩みは、お気軽にご相談ください。
調査概要:「事業承継における『顧問税理士への満足度』と『専門コンサルへの期待値』」に関する実態調査
【調査期間】2026年7月27日(月)~2026年7月28日(火)
【調査方法】PRIZMA(https://www.prizma-link.com/press)によるインターネット調査
【調査人数】1,009人
【調査対象】調査回答時に年商1億円以上の未上場企業オーナー経営者と回答したモニター
【調査元】NPO法人えがおで相続を(https://egaode-souzoku.org/)
【モニター提供元】サクリサ